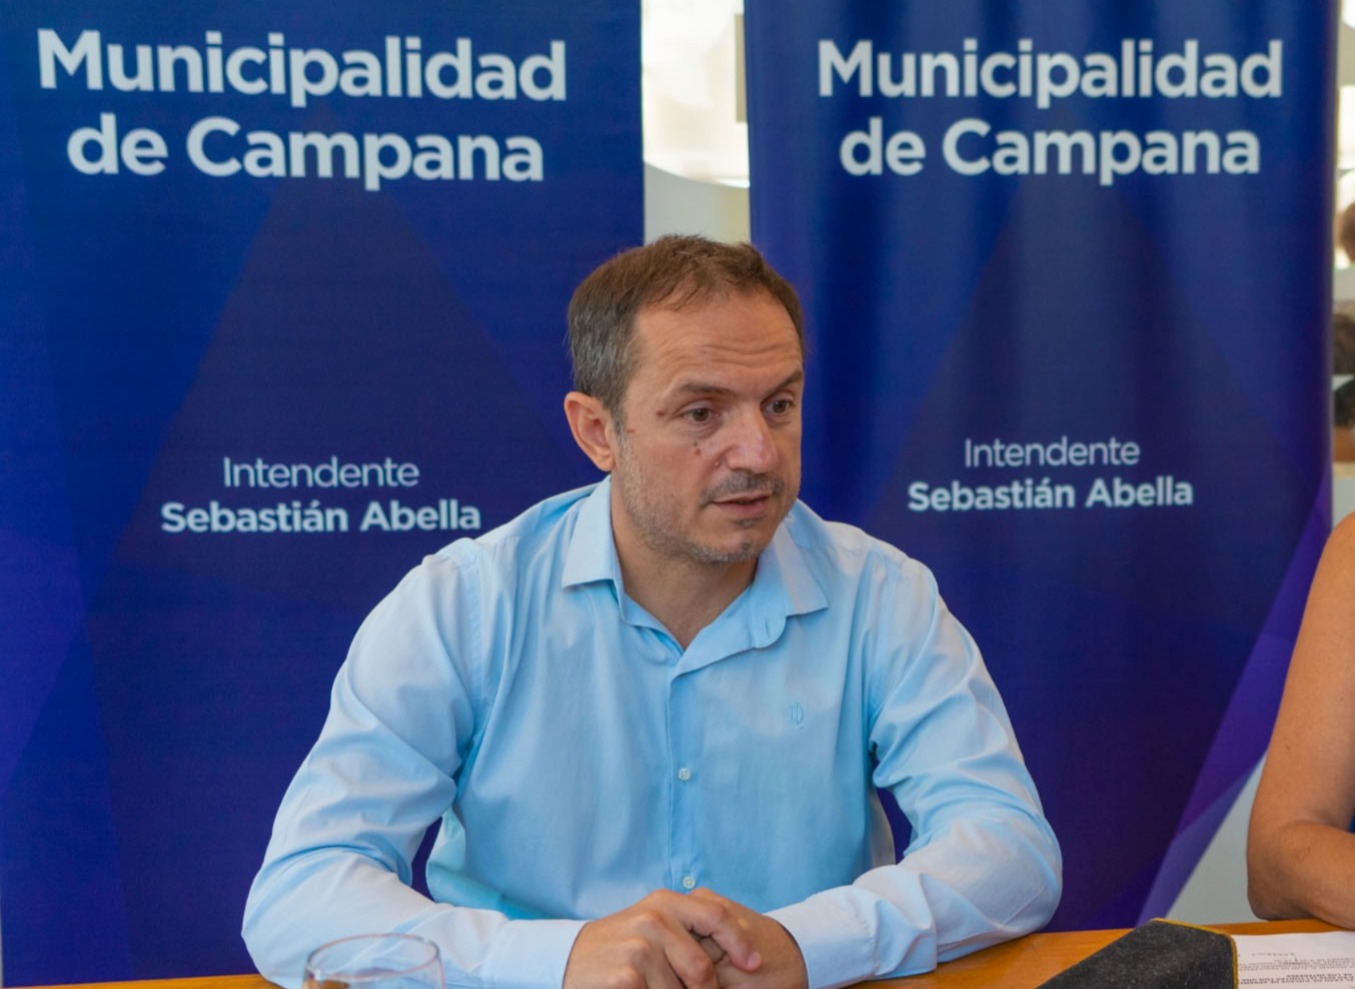
Luego de que el Tribunal de Cuentas de la provincia de Buenos Aires observara irregularidades en el ejercicio 2024 de Campana, a cargo de Sebastián Abella, el tema llegó a la Legislatura bonaerense con el ingreso de un proyecto de preocupación por las “fallas estructurales y deficiencias de control” por parte de las autoridades municipales. Ocurre que, al intendente no le dan los números.
En ese sentido, el proyecto elevado por la diputada bonaerense de Unión por la Patria, Soledad Alonso, alerta por las “irregularidades de extrema gravedad institucional detectadas y plasmadas en el fallo del Tribunal de Cuentas”, tras lo cual indicó que se suceden “en forma recurrente” a lo largo de las tres gestiones de Sebastián Abella, dirigente alineado al titular del PRO bonaerense, Cristian Ritondo.
“El fallo describe un esquema de administración con fallas estructurales de control, deficiencias contables reiteradas y prácticas irregulares que no fueron corregidas a tiempo por la conducción política ni por los responsables técnicos del municipio”, remarcó la legisladora provincial de UxP.
Si bien el Tribunal de Cuentas aprobó la rendición elevada por la Municipalidad de Campana, el escrito del organismo provincial enumeró irregularidades tales como conciliaciones bancarias con diferencias significativas, deficiencias en la registración contable, tratamiento incorrecto de la deuda flotante, falta de respaldo bancario y ausencia de un recuento físico confiable de los bienes municipales.
A modo de ejemplo, el fallo del Tribunal de Cuentas observó que las contrataciones en la adquisición de alimentos para el Hospital Municipal San José por un monto de $16.923.000 fueron efectuados mediante mecanismos que se apartaron de las exigencias legales y reglamentarias, es decir, sin especificación de productos, cantidades ni precios unitarios. A ello se suma que varias de esas órdenes fueron emitidas con posterioridad a la recepción de los bienes, invirtiendo el procedimiento legal.
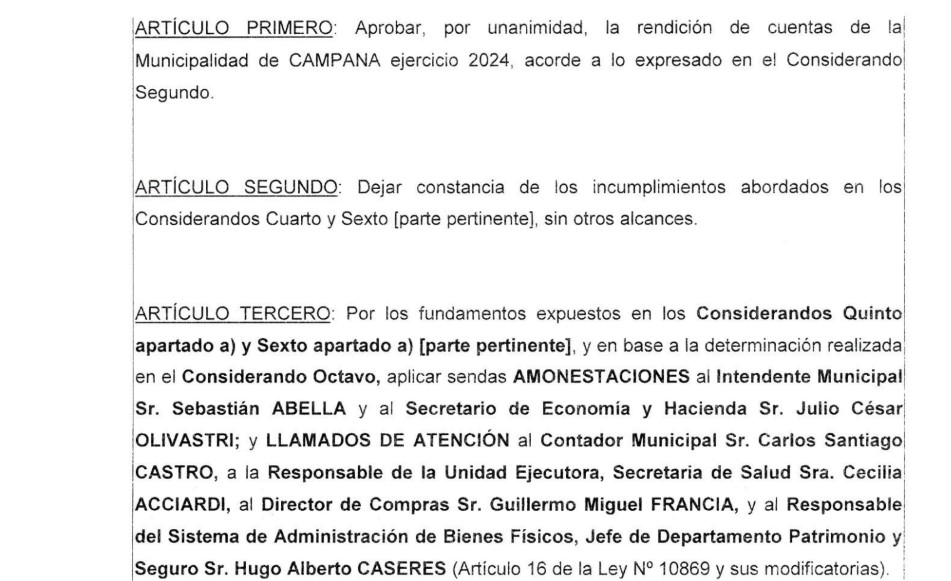
Según precisó Alonso, el fallo asigna responsabilidades directas al intendente Sebastián Abella, imputándole “deficiencias en el control de bienes municipales, falencias en los procesos de contratación y una responsabilidad general por la falta de corrección de irregularidades reiteradas”.
Además del Jefe Comunal de Campana, el Tribunal de Cuentas provincial aplicó sanciones administrativas y formuló llamados de atención a funcionarios clave del Ejecutivo municipal en las áreas de Economía, Salud, Compras y Patrimonio. En paralelo, el escrito dejó constancia de que persisten situaciones bajo análisis judicial, relacionadas a contrataciones y vínculos con proveedores.
“El fallo del organismo de control tiene correlato con la denuncia que llevaron adelante los concejales de Campana de Unión por la Patria que exponían que el Ejecutivo no permitía acceder a la información necesaria para hacer un análisis exhaustivo de la rendición de cuentas”, concluyó la diputada bonaerense por la Primera sección electoral.
Según el último ranking de transparencia fiscal de la Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP), elevado en noviembre de 2025, Campana se encuentra entre los municipios de “bajo o regular cumplimento”, con un “cumplimiento insuficiente de las pautas de referencia en cuanto a la exposición de la información y los plazos establecidos”.
Los funcionarios de Sebastián Abella sancionados por el Tribunal de Cuentas
- Julio César Olivastri, secretario de Economía y Hacienda, amonestado por fallas en el circuito económico-financiero y en los procedimientos de contratación.
- Carlos Castro, contador municipal, observado por deficiencias en la registración contable.
- Cecilia Acciardi, responsable del área de Salud como unidad ejecutora, por irregularidades en las contrataciones del hospital municipal.
- Guillermo Francia, responsable del área de Compras, por incumplimientos en los procedimientos de adquisición.
- Hugo Alberto Cáseres, a cargo del área de Patrimonio, por deficiencias en el control y registración de los bienes municipales.