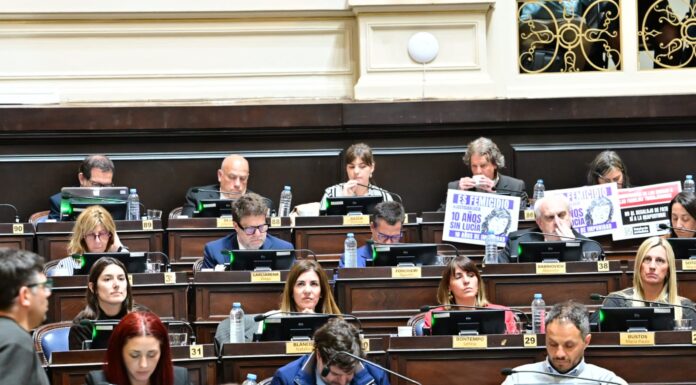
Dentro del paquete de cuatro leyes para hacerle frente a la situación de las familias endeudadas en la provincia, la Cámara de Diputados bonaerense este martes aprobó el proyecto de ley impulsado por La Cámpora para crear el “Régimen Provincial de Prevención y Tratamiento del Sobreendeudamiento de Consumidores“. Llamó la atención la postura de los legisladores que responden al gobernador Axel Kicillof, que decidieron abstenerse en la votación.
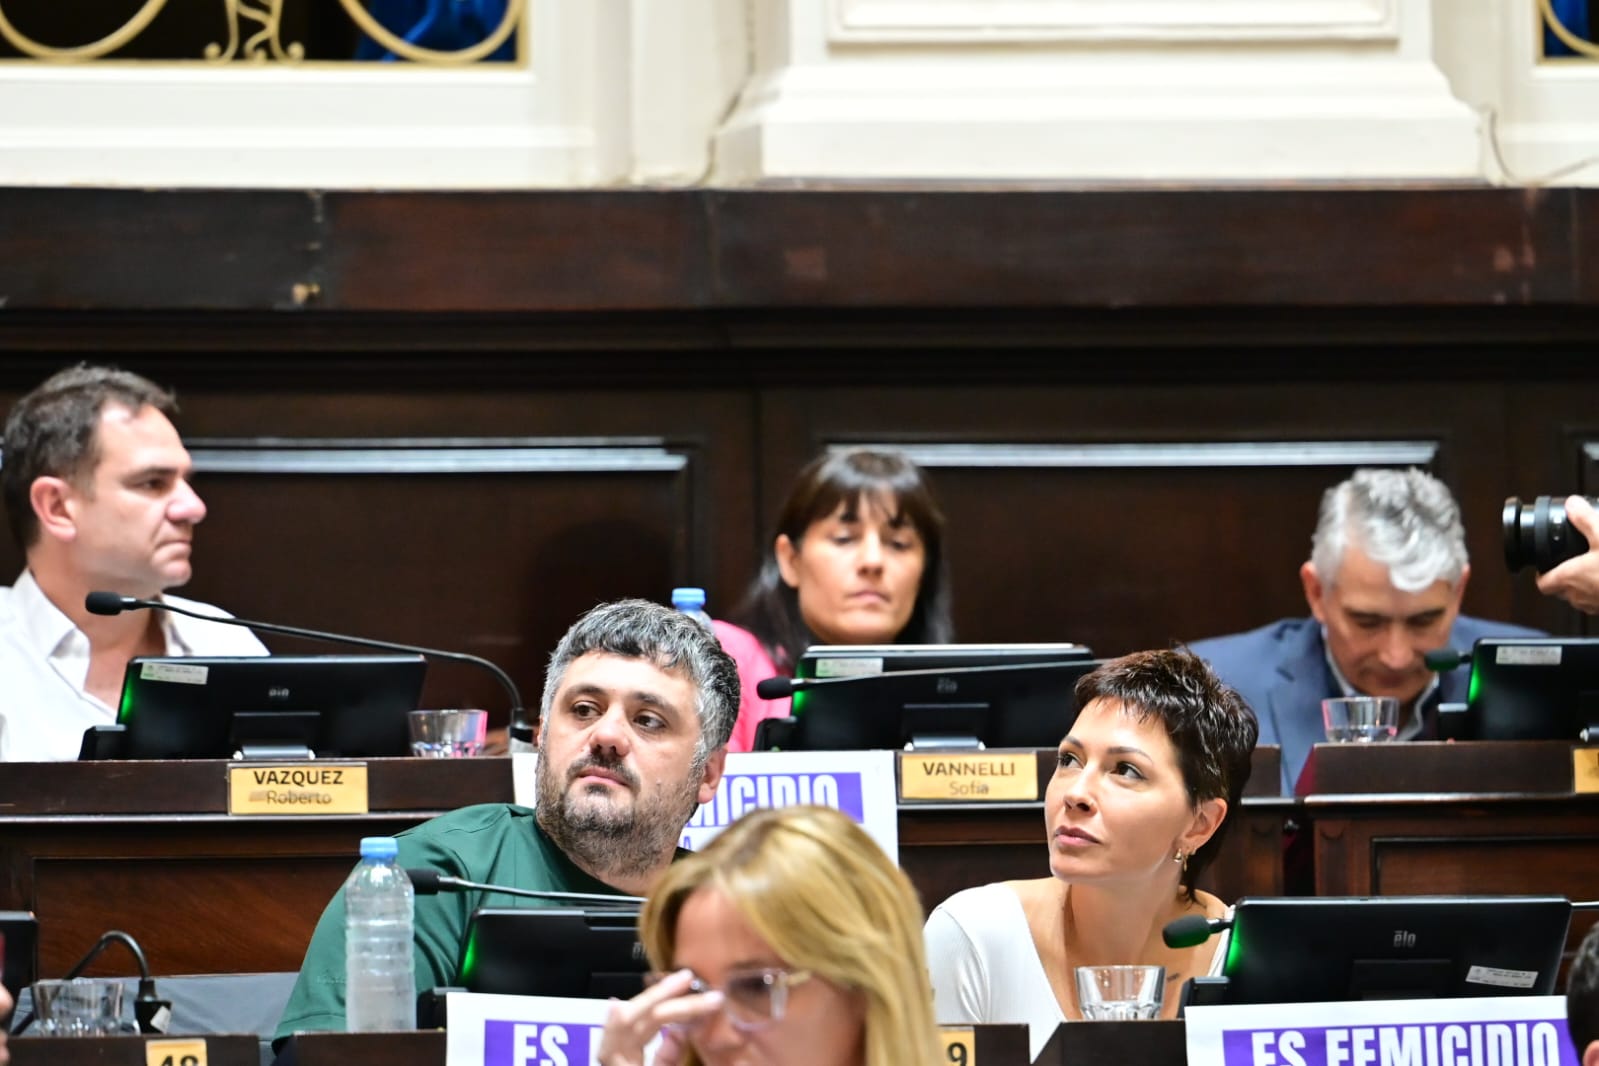
Tal como sucedió en comisiones, los diputados del Movimiento Derecho al Futuro se abstuvieron al momento de votar la iniciativa impulsada por el titular del bloque de Fuerza Patria en la Cámara baja, Facundo Tignanelli, debido a que desde el camporismo le hicieron caso omiso a los artículos que pidieron incluir en el proyecto. “De esta forma, quedó inconstitucional“, comunicó a este medio un alfil del Gobernador con banca en la Legislatura.
El foco de tensión estuvo en las competencias otorgadas a la Defensoría del Pueblo en la nueva instancia prejudicial obligatoria entre deudores y acreedores (bancos y fintech). Las diferencias, elevadas por lo bajo por el kicillofismo, recaen en que el texto quedó expuesto a recibir un planteo de inconstitucionalidad por la Suprema Corte de Justiica debido a las nuevas atribuciones del organismo. Tal incómodo fue la situación, que Kicillof quedó exactamente en la misma vereda que el PRO y la UCR, que también hicieron la misma observación.
En respuesta, Tignanelli sostuvo que “la Constitución provincial tiene que ser leída en forma integral y no de manera caprichosa”. “El artículo 38 dice que la Provincia proveerá al establecimiento de procedimientos eficaces para la prevención y resolución de conflictos y promoverá la constitución de asociaciones de usuarios y consumidores. El Defensor del Pueblo tiene a su cargo la defensa de los derechos individuales y colectivos de sus habitantes, va de suyo que tiene habilitada la posibilidad de esta instancia prejudicial“, fundamentó.
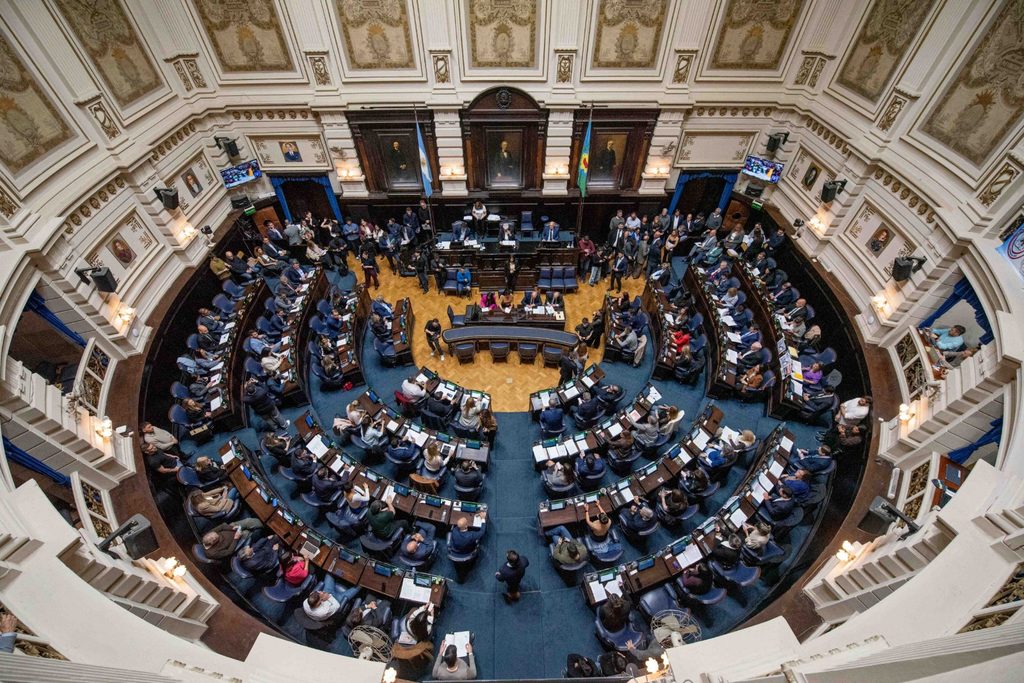
De recibir sanción definitiva del Senado, la creación de la instancia prejudicial obligatoria y gratuita funcionará bajo la órbita de la Defensoría del Pueblo bonaerense. De esta manera, los acreedores no podrán iniciar una demanda judicial de cobro o ejecución sin atravesar previamente una instancia de mediación destinada a alcanzar un acuerdo con el deudor.
“Planteamos que son tres o cuatro grupos los principales acreedores de los bonaerenses. Por lo cual obligarlos a ir a un lugar único a negociar, que ni más ni menos es el Defensor del Pueblo, potencia la posibilidad de que los deudores puedan cuidar su derecho y no sean abusados en esa relación de consumo”, añadió el titular de bloque de Fuerza Patria en la Cámara baja durante la sesión de esta tarde.
En tanto, Tignanelli remarcó que los proyectos que obtuvieron media sanción este martes “probablemente sean un parche” en la situación de endeudamiento que están viviendo los bonaerenses. “No va a ser la solución definitiva, pero les va a permitir ganar tiempo para cuando cambie el modelo macroeconómico que tiene nuestro país“, cerró en tono electoral.
En detalle, el régimen de prevención y tratamiento del sobreendeudamiento contempla deudas de usuarios y consumidores provenientes de préstamos bancarios y financieros, tarjetas de crédito, créditos personales, aplicaciones y plataformas digitales, además de facturas de servicios, telefonía, salud y educación, entre otras.
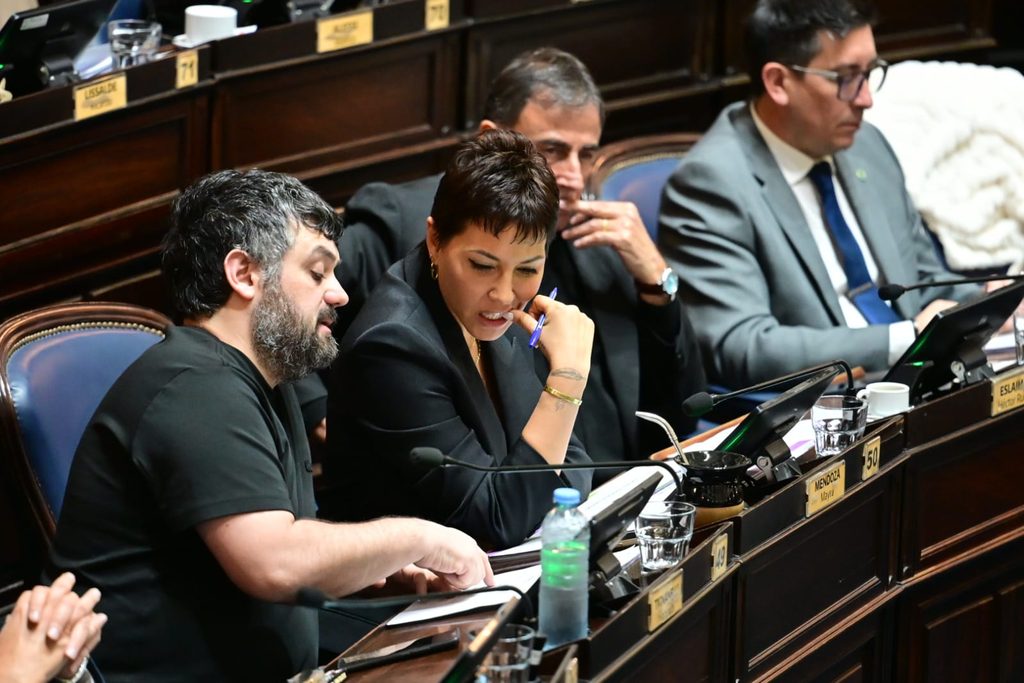
Asimismo, el texto de Tignanelli propone un límite máximo de pago, en el que la suma total de las cuotas de los acuerdos no podrá superar el 30% de los ingresos netos mensuales del deudor. Es decir, la persona endeudada no debe abonar una cuota que represente más de un tercio de lo que gana.
Según el articulado, toda propuesta de acuerdo de reestructuración deberá incluir al menos dos de estas tres medidas: ampliación del plazo de pago, la reducción de la tasa de interés y/o la quita total o parcial del capital.
Si bien el proyecto original contaba con un capítulo de “trato digno” para el endeudado, en el que se prohibían explícitamente las conductas abusivas empleadas por cobradores o agencias de cobranza; los diputados quitaron ese apartado durante el plenario de comisiones, puesto que ese tema ya figura en otra de las leyes que la Cámara baja aprobó este martes.
En paralelo, el proyecto apunta a regular el mercado de créditos que opera por fuera de las entidades bancarias alcanzadas por la regulación del Banco Central. Para eso, propone crear un Registro Provincial de Prestamistas, en el que deberán inscribirse las personas y empresas que otorguen préstamos o créditos en territorio bonaerense
En cuanto a las sanciones, si un prestamista no está inscripto en el registro y otorga un crédito, pierde la vía ejecutiva judicial, es decir el procedimiento judicial más rápido para cobrar una deuda, y sólo podrá reclamar el capital efectivamente entregado, lo que deja sin efecto cualquier derecho a cobrar intereses compensatorios, moratorios, punitorios, comisiones o gastos.
Ley de sobreendeudamiento: quienes deberán inscribirse al Registro de Prestamistas
Deberán inscribirse todas las personas humanas o jurídicas que otorguen en forma habitual o profesional:
- Préstamos de dinero
- Créditos personales
- Financiación de bienes o servicios cuando el financiamiento constituya una actividad autónoma o habitual
- Adelantos de fondos
- Créditos instrumentados mediante plataformas digitales
- Créditos otorgados mediante aplicaciones móviles