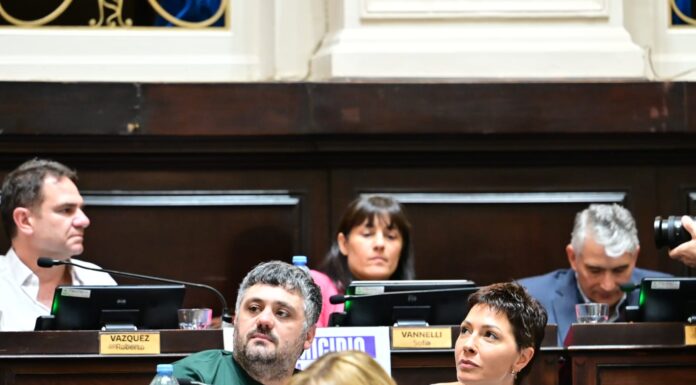
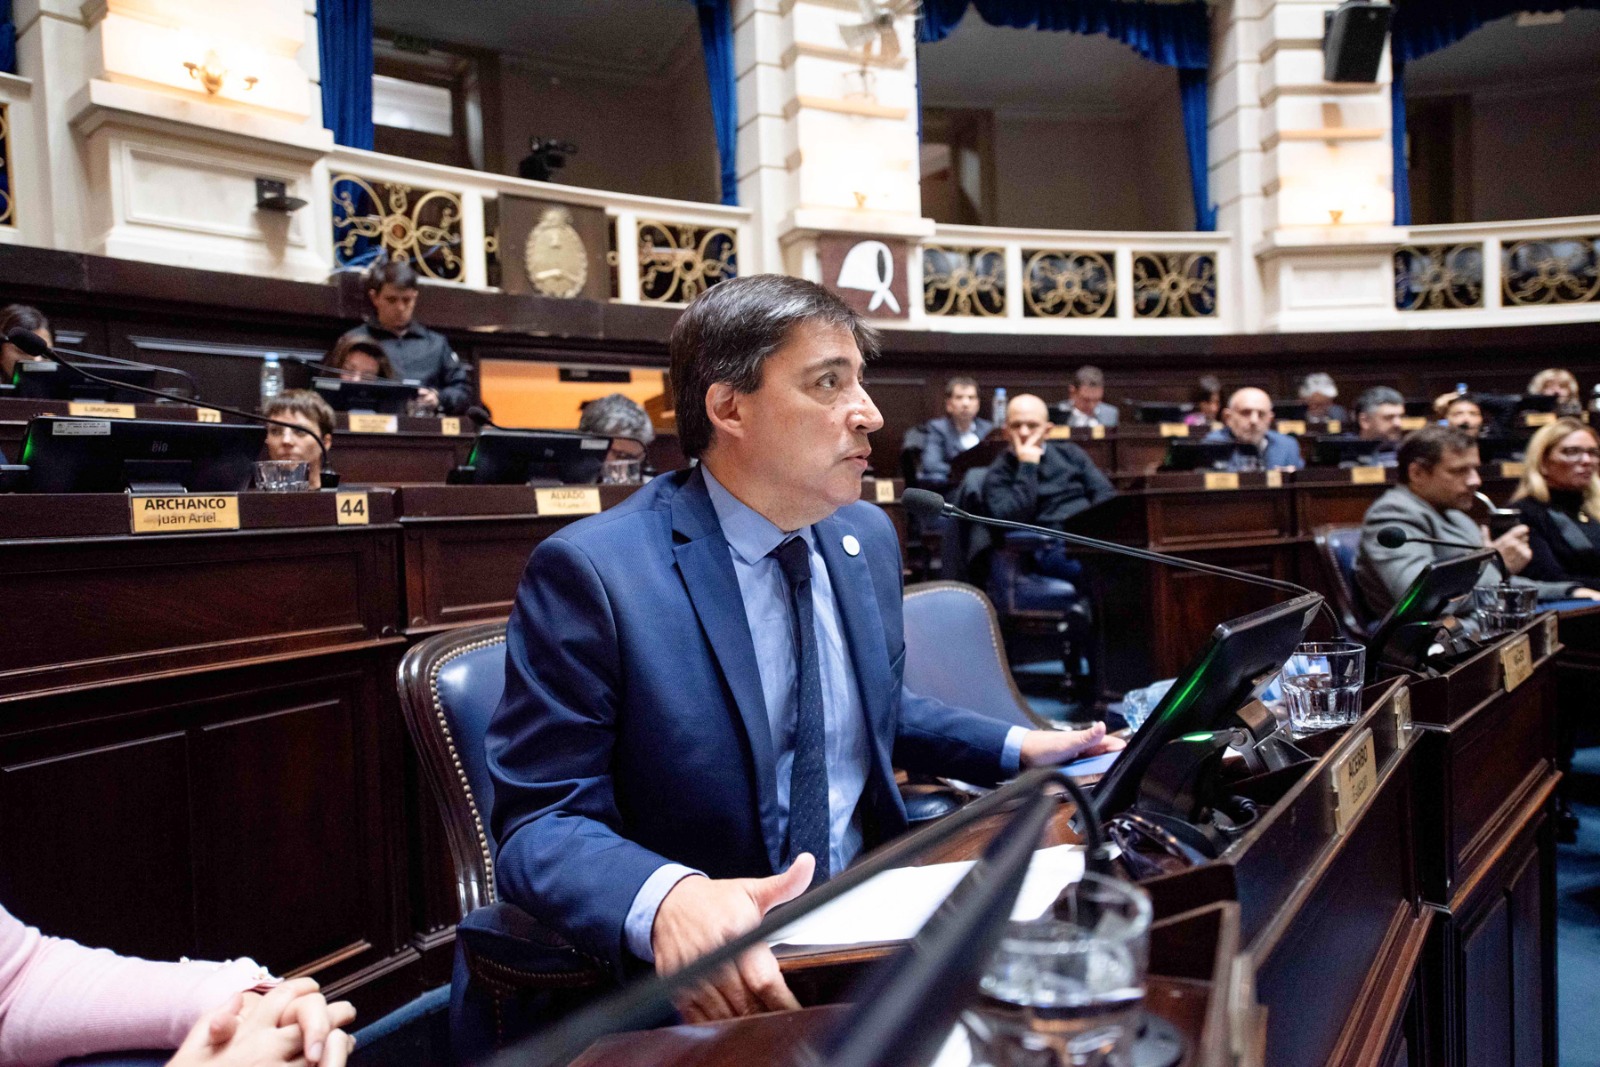
El diputado bonaerense de Fuerza Patria, Esteban Acerbo, destacó la media sanción de los cuatro proyectos de ley para hacerle frente al sobreendeudamiento familiar, al alertar que muchas de esas deudas responden a que la gente “está asfixiada en su economía diaria”.
En la sesión ordinaria llevada a cabo este martes, Acerbo se distanció del discurso del presidente de la Nación, Javier Milei, quien calificó la problemática del endeudamiento como un “problema entre privados” y el exintendente consideró que la dificultad “no es de las familias, ni de las empresas, sino de la economía”.
“El endeudamiento por sí no es malo, de hecho, a veces significa crecimiento en los apalancamientos financieros de una familia o de una empresa. El problema es que este tipo de endeudamiento se da porque la gente está asfixiada en su economía diaria. Estamos ante la mayor mora de los últimos 20 años”, afirmó el titular de la comisión de Producción y Comercio Interior.
En detalle, los proyectos que fueron aprobados en la Cámara baja tienen el objeto de reglamentar la prevención del hostigamiento y de las prácticas abusivas de cobranza; crear una instancia prejudicial obligatoria entre usuarios deudores y acreedores; y modificar el procedimiento judicial en materia de sobreendeudamiento.
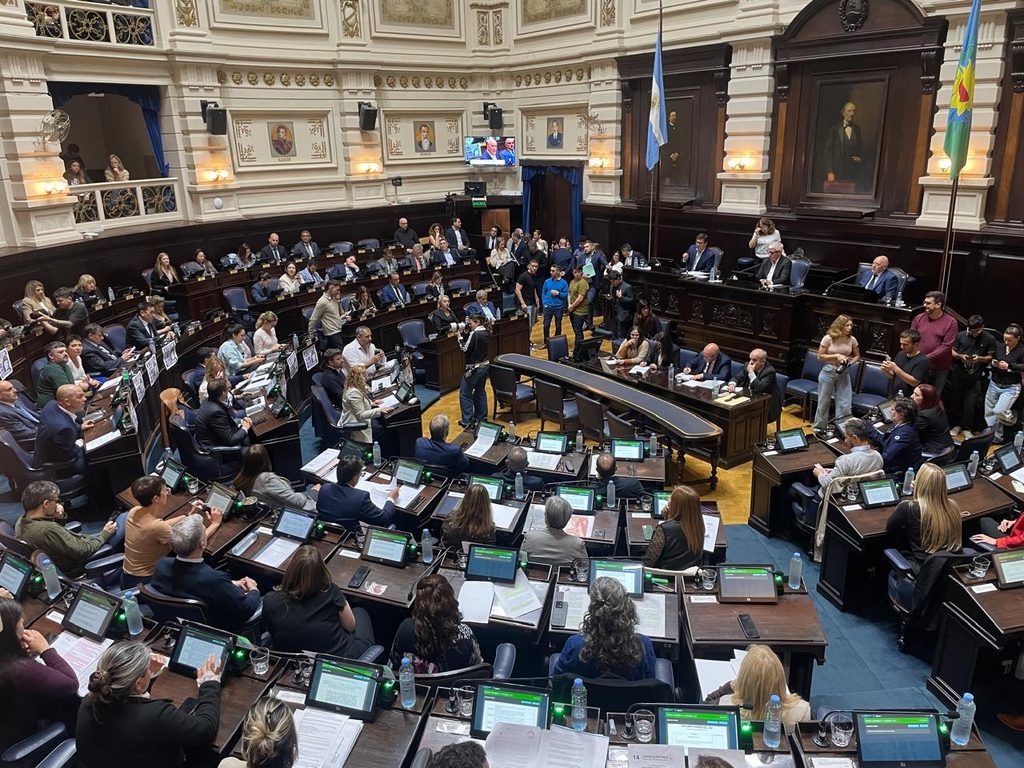
Durante su alocución en el recinto, Acerbo afirmó que las iniciativas vienen a mitigar la problemática del endeudamiento de las familias bonaerenses, pero que la solución de fondo debe ser “un cambio de rumbo económico de muchas medidas que llevan a estas consecuencias”.
En buena parte de su discurso, el legislador por la Sexta sección electoral apeló a los datos duros del Banco Central para graficar la dificultad para pagar deudas en millones de usuarios y consumidores. “La mora de las empresas está cercana al 5% y la mora de familias pasó de 5,6% a 12,9%. Miren si no es consecuencia de la política financiera“, enfatizó.
“Hay que saber cuál es una mora sana. Una mora sana en familias es el 3% y en empresas es menos del 2%. Es decir que, si lo miramos así, estamos en el peor momento, por lo menos desde que yo tengo uso de razón. En la provincia de Buenos Aires, hay más de 5 millones de personas que tienen más de 90 días de mora”, detalló.
Endeudamiento: de qué tratan las cuatro leyes aprobadas en Diputados
Diputados dio media sanción al proyecto elaborado por el titular de la bancada oficialista, Facundo Tignanelli, en articulación con el Defensor del Pueblo bonaerense, Guido Lorenzino, para crear el Régimen Provincial de Prevención y Tratamiento del Sobreendeudamiento de Consumidores.
La iniciativa apunta a que las familias puedan reestructurar sus obligaciones cuando las deudas resulten incompatibles con sus ingresos. Uno de los puntos centrales es la creación de una Instancia Prejudicial Obligatoria y gratuita, que quedará bajo la órbita de la Defensoría del Pueblo.
El segundo de los textos que obtuvo aprobación surgió de la unificación de dos propuestas de los diputados oficialistas Leonardo Moreno y Juan Martín Malpeli, que confluyeron en la creación de un proceso judicial de protección para consumidores sobreendeudados. La iniciativa modifica la Ley N°13.133 para incorporar una vía específica destinada a quienes ya no pueden afrontar regularmente sus obligaciones de acuerdo con su capacidad económica.
Asimismo, tuvieron luz verde las propuestas de la representante de Fuerza Patria, Ana Luz Balor y la monzoísta María Silvina Vaccarezza, que confluyeron en un solo expédiente para crear un régimen destinado a regular las cobranzas extrajudiciales y poner límites a las prácticas de hostigamiento contra los deudores, tales como contactar a familiares o empleadores para reclamar el pago.
Por último, Diputados dio el aval a un expediente unificado de legisladores de Fuerza Patria (Noelia Saavedra, Ariel Archanco, Ana Balor y Juan Malpeli) para reforzar los derechos de los consumidores de servicios financieros. La iniciativa apunta a reconocer el derecho de los consumidores a recibir información completa, clara y fácilmente comprensible sobre las condiciones del préstamo, y acceder periódicamente a la evolución de las tasas aplicadas.